विक्रेताओं की क़तार: समय ताड़ने से बेहतर क्यों है टिके रहने की ताक़त
गिरावट में विक्रेताओं की क़तार तयशुदा क्रम में बनती है: पहले क़र्ज़दार, फिर आय पर निर्भर, आख़िर में अधीर। बिना क़र्ज़ वाला प्लॉट-मालिक उस क़तार में होता ही नहीं — और वही अनुपस्थिति, न कि कोई भविष्यवाणी, असल रणनीति है।
गिरावट में विक्रेताओं की क़तार तयशुदा क्रम में बनती है।
सबसे आगे क़र्ज़दार खड़े होते हैं, जिनकी EMI बाज़ार के साथ दे या न दे, आती ही रहती है। उनके पीछे आय पर निर्भर लोग खड़े होते हैं, जिनका किराया या पैदावार ठीक उसी पल रुक गया जब उन्हें उसकी सबसे ज़्यादा ज़रूरत थी। उनके पीछे वे मालिक खड़े होते हैं जिन्हें निर्माण की समय-सारिणी के लिए लगातार पैसा जुटाना है। और कहीं और पीछे वे लोग खड़े होते हैं जिनकी बस हिम्मत टूट गई।
बिना क़र्ज़ वाला प्लॉट-मालिक उस क़तार में नहीं होता। न EMI, न किरायेदार, न बिल्डर का बिल, और एक ऐसी लागत जो लगभग प्रॉपर्टी टैक्स तक सिमट जाती है। उस स्थिति में कुछ भी गिरावट को कार्रवाई करने की बाध्यता में नहीं बदलता।
लोककथा जो कहती है उसके उलट, गिरावटें धन को निराशावादियों से आशावादियों तक नहीं पहुँचातीं। वे उसे मजबूर विक्रेताओं से बिना मजबूरी वाले खरीदारों तक पहुँचाती हैं। एक समझदार ज़मीन-रणनीति का पूरा मक़सद यही है — उस पहले समूह से बाहर रहना।
चक्र के चार अंक हैं, और तारीख़ें अनजान हैं
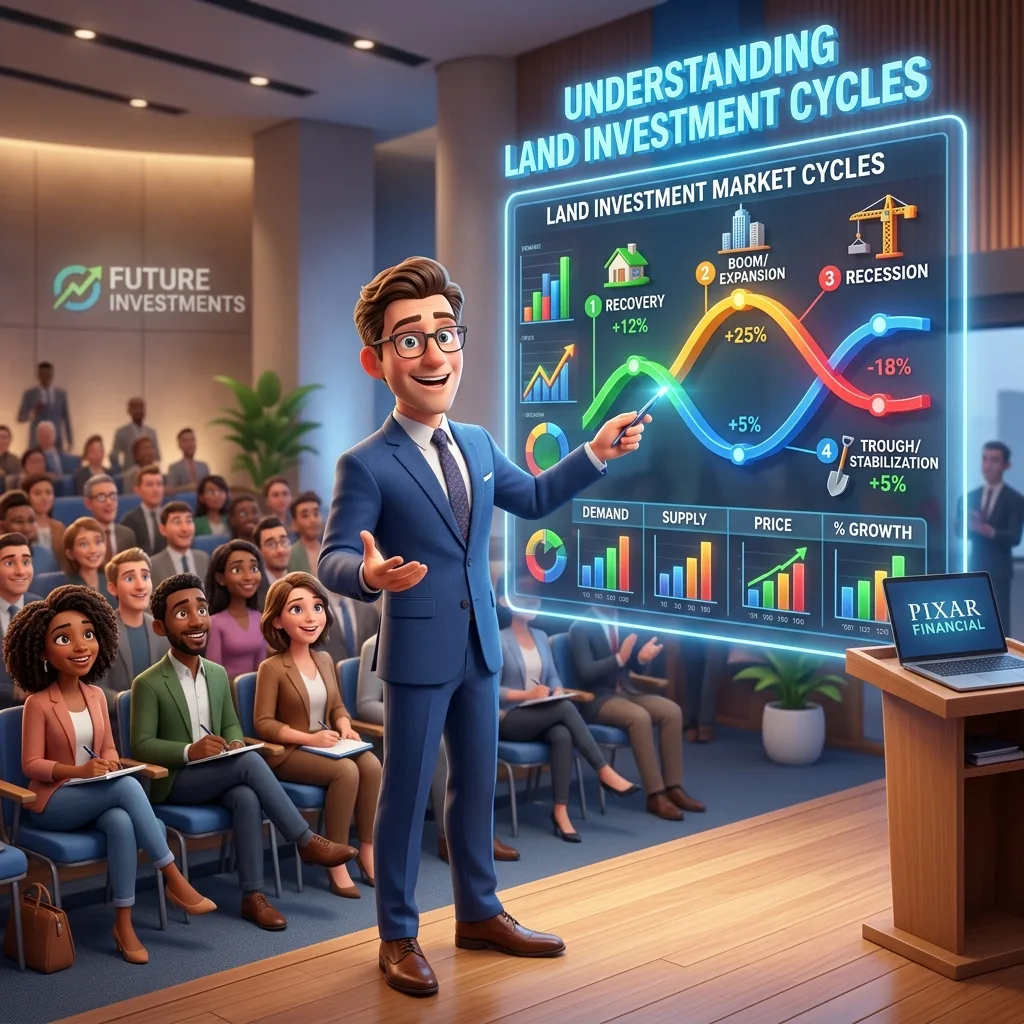
संपत्ति चक्र हर जगह एक पहचाने जाने योग्य ढाँचे का पालन करते हैं: रिकवरी, विस्तार, उन्माद, गिरावट। विश्लेषक अंकों के नाम बदल देते हैं; तंत्र स्थिर रहता है। तारीख़ों का अनुमान लगाने से कहीं ज़्यादा ज़रूरी है ढाँचे को समझना, क्योंकि तारीख़ें सचमुच अनजान हैं और ढाँचा नहीं।
रिकवरी ख़ामोशी में शुरू होती है। लेन-देन कम होते हैं, सुर्खियाँ निराशावादी होती हैं, और सक्रिय खरीदार भारी मात्रा में उधार का नहीं, अपना पैसा ख़र्च कर रहे होते हैं। दाम इसलिए स्थिर नहीं होते कि सेंटिमेंट सुधरता है, बल्कि इसलिए कि मजबूरी में बिक्री थम जाती है — आख़िरकार कोई ऐसा नहीं बचता जिसे बेचना ही हो। विडंबना यह है कि यह चरण ख़रीदने का सबसे बुरा पल लगता है, क्योंकि हाल के अतीत की हर बात इसके ख़िलाफ़ दलील देती है।
विस्तार सबसे स्वस्थ अंक है। घराने बनते हैं, कंपनियाँ भर्ती करती हैं, बुनियादी ढाँचा पूरा होता है, और असली मांग उपलब्ध आपूर्ति को सोख लेती है। क़र्ज़ धीरे-धीरे ढीला पड़ता है। यहाँ दामों से ज़्यादा वॉल्यूम बोलते हैं: बढ़ते पंजीकरण, बाज़ार में बिताया घटता समय, साधारण-सी बढ़त। ख़रीदना अब भी दौड़ की बजाय एक फ़ैसले जैसा लगता है।
उन्माद ख़ुद को इस बदलाव से घोषित करता है कि लोग क्यों ख़रीद रहे हैं। विस्तार में, खरीदार इसलिए ख़रीदते हैं क्योंकि संपत्ति किसी मक़सद को पूरा करती है। उन्माद में, वे मुख्य रूप से इसलिए ख़रीदते हैं क्योंकि दाम बढ़ रहे हैं, और बढ़त ख़ुद ही उत्पाद बन जाती है। ठीक इसी पल क़र्ज़ सबसे ढीला होता है। लॉन्च कई गुना बढ़ जाते हैं और पकड़े रहने की अवधि सिकुड़ जाती है। इनमें से कुछ भी यह नहीं बताता कि यह चरण कब ख़त्म होगा — उन्माद अक्सर हर सतर्क अनुमान से ज़्यादा टिक जाता है। यह बस इतना बताता है कि बाद में विक्रेताओं की क़तार में कौन भीड़ लगाएगा।
गिरावट का कारण निराशावाद नहीं, बाध्यता है। जब क़र्ज़ सख़्त होता है या आय डगमगाती है, तो बाध्य मालिकों को पता चलता है कि बाज़ार को उनकी समय-सारिणी की परवाह नहीं, और उनकी बिक्री ही वह सीमांत क़ीमत तय करती है जो सुर्खियाँ लिखती है।
ज़मीन में गिरावटें समय की गिरावटें हैं, और यही अपने आप में एक सज़ा है
एक स्पष्टीकरण जिसे लोककथा छोड़ देती है: ज़मीन के बाज़ार आमतौर पर गिरते दामों से नहीं, जमे हुए वॉल्यूम से गिरावट की ओर जाते हैं। लेन-देन रेंगने की रफ़्तार पर आ जाते हैं, विक्रेता रुके रहते हैं, खरीदार इंतज़ार करते हैं, और बाज़ार धैर्य के ज़रिए साफ़ होता है।
इसे दर्द-रहित मत समझिए। समय की गिरावट का मतलब है कि आप बरसों तक समझदार दाम पर बेच ही न पाएँ। अगर उस अवधि के भीतर आपकी पूँजी की ज़रूरत पड़ने की कोई भी संभावना है, तो इस लेख की रणनीति आप पर लागू नहीं होती, चाहे सिद्धांत कितना ही सुंदर क्यों न लगे।
क़र्ज़ ईंधन की लाइन है, और बिना क़र्ज़ वाली ज़मीन उससे जुड़ी नहीं
चक्र को एक चरण से दूसरे चरण तक तीन ताक़तें चलाती हैं, और क़र्ज़ पहली है।
जब क़र्ज़दाता खुले हाथों पैसा देते हैं, तो खरीदार अपनी बचत से आगे बढ़कर बोली लगाते हैं और दाम आय से आगे निकल जाते हैं। जब उधार सख़्त होता है, तो वह उधार ली गई मांग ग़ायब हो जाती है और हर क़र्ज़ वाली संपत्ति को अचानक नक़द के हिसाब से ख़ुद को साबित करना पड़ता है।
बिना क़र्ज़ के ख़रीदी गई ज़मीन इस तंत्र से बाहर बैठती है। मालिक ने कुछ उधार नहीं लिया, इसलिए न कोई क़र्ज़दाता चक्र के बीच शर्तें बदल सकता है, न कोई ब्याज-चक्र इस संपत्ति को देनदारी में बदल सकता है। यह कोई गुण नहीं, एक संरचनात्मक तथ्य है।
सेंटिमेंट का समय नहीं भाँपा जा सकता, इसलिए उसके इर्द-गिर्द संरचना बनाइए
बुनियादी बातें जो भी कर रही हों, सेंटिमेंट उसे बढ़ा-चढ़ा देता है। आशावाद तब तक बढ़ता है जब तक दाम मक़सद से अलग नहीं हो जाता; निराशावाद तब तक बढ़ता है जब तक दाम मूल्य से अलग नहीं हो जाता। दोनों आख़िरकार सुधरते हैं, लेकिन किसी तयशुदा समय पर नहीं।
क्योंकि यह प्रतिवर्ती है, सेंटिमेंट का अनुमान लगाना सबसे मुश्किल ताक़त है। व्यावहारिक जवाब भविष्यवाणी नहीं, संरचना है: इस तरह मालिकाना रखिए कि सेंटिमेंट की चरम सीमाओं पर आपको कार्रवाई करने पर मजबूर न किया जा सके।
उन्माद में गढ़ी गई आपूर्ति गिरावट के दौरान पहुँचती है
तीसरी ताक़त रियल एस्टेट के लिए ख़ास है। आपूर्ति दाम पर जल्दी प्रतिक्रिया नहीं दे सकती। ज़मीन को इकट्ठा करना है, ले-आउट को मंज़ूर करवाना है, सड़कें और सुविधाएँ बिछानी हैं — यह प्रक्रिया वर्षों में नापी जाती है।
इसलिए उन्माद में गढ़ी गई आपूर्ति अक्सर गिरावट के दौरान पहुँचती है, उसे और गहरा करती है, जबकि रिकवरी के दौरान शुरू न हो पाई आपूर्ति अगले विस्तार को और खींच देती है। यही देरी है जिसकी वजह से संपत्ति चक्र दोनों दिशाओं में हद से आगे निकल जाते हैं। बाज़ार हमेशा दो-तीन साल पहले की स्थितियों पर प्रतिक्रिया दे रहा होता है।
तीन घर्षण संपत्ति चक्रों को लंबा बनाते हैं, और तीनों टिके रहने वाले के पक्ष में हैं
पहला है तरलता की कमी। एक शेयर सेकंडों में, दिखते दाम पर हाथ बदलता है; एक प्लॉट सौदेबाज़ी, निरीक्षण और पंजीकरण के हफ़्तों में हाथ बदलता है। यह धीमापन घबराहट को दबा देता है — नब्बे दिन लेने वाले लेन-देन वाली संपत्ति को आप फ़्लैश-क्रैश नहीं कर सकते — लेकिन इसका मतलब यह भी है कि मोड़ पीछे मुड़कर देखने पर ही दिखते हैं।
दूसरा है फ़ैसले से डिलीवरी तक का फ़ासला। क्योंकि निर्माण में वर्षों लगते हैं, किसी भी दाम के संकेत पर आपूर्ति की प्रतिक्रिया उस संकेत के बहुत बाद आती है, जिससे हर चरण उस बिंदु से आगे खिंच जाता है जहाँ एक तरल बाज़ार पहले ही सुधर चुका होता।
तीसरा है सूचना का घर्षण। ज़मीन के लिए कोई टिकर नहीं है। हर माइक्रो-बाज़ार का अपना दाम है, जो लेन-देन दर लेन-देन पता चलता है, और आधिकारिक पंजीकरण आँकड़े जीवंत बाज़ार से महीनों पीछे चलते हैं। भागीदार बासी जानकारी पर काम करते हैं, जिससे सहमति में देरी होती है और हर चरण और लंबा खिंचता है।
एक लंबी अवधि के मालिक के लिए ये घर्षण सुविधाएँ हैं। चक्र इतनी धीमी गति से चलता है कि एक धैर्यवान मालिक बस उसे शुरू से अंत तक पार कर सकता है।
सिर्फ़ मालिकाना बनाए रखने की क़ीमत क्या है
पाँच साल की सर्दी के दौरान मालिकाना बनाए रखने की क़ीमत पर ग़ौर कीजिए, क्योंकि यही — न कि ख़रीद क़ीमत — तय करता है कि कौन टिकता है।
एक बनी हुई, वित्तपोषित संपत्ति पर EMI, रखरखाव, सोसाइटी शुल्क, मरम्मत, बीमा, और ख़ाली रहने का लगातार जोखिम लगा रहता है। ये ख़र्च बाज़ार से बेपरवाह हैं। दाम चढ़ें या गिरें, ये हर महीने आते हैं, और लंबी गिरावट में ये दबाव बनकर जमा होते जाते हैं। दबाव ही वह कच्चा माल है जिससे मजबूर विक्रेता बनते हैं।
बिना क़र्ज़ वाला प्लॉट सिर्फ़ प्रॉपर्टी टैक्स और कभी-कभार रखरखाव माँगता है। कोई ऐसा ढाँचा नहीं जो घिसे, कोई किरायेदार नहीं जिसे बदलना पड़े, कोई क़र्ज़दाता नहीं जिसे संतुष्ट करना पड़े।
ईमानदार जवाबी वज़न है अवसर लागत। वह प्लॉट पूरी सर्दी आपको कुछ नहीं देता, और उसमें बैठी पूँजी कोई पैदावार नहीं देती जबकि दूसरी संपत्तियाँ देती हैं। ज़मीन ख़ास तौर पर सहनशक्ति पर बनी रणनीति के लिए उपयुक्त है, आय पर बनी रणनीति के लिए नहीं।
समय भाँपने के लिए दो बार सही होना पड़ता है, और हर फाटक पर टोल देना पड़ता है
बाज़ार का समय भाँपने के ख़िलाफ़ तर्क आमतौर पर सांख्यिकीय रूप से दिया जाता है। संपत्ति में इसे संरचनात्मक रूप से भी दिया जा सकता है, जो कहीं ज़्यादा असरदार है।
हर आना-जाना स्टाम्प ड्यूटी, पंजीकरण शुल्क, क़ानूनी फ़ीस, और बाहर निकलते समय दलाली व लाभ पर कर लाता है। हर लेन-देन में लगने वाले महीने भी जोड़ लीजिए। एक ऐसी रणनीति जिसमें आपको दो बार सही होना पड़े — एक बार निकलने पर, एक बार दोबारा घुसने पर — और हर फाटक पर भारी टोल चुकाना पड़े, वह निराश करने के लिए ही बनी है।
लंबे समय तक पकड़े रहना इस गणित को उलट देता है। लेन-देन की लागत एक बार चुकाई जाती है और वर्षों में बँट जाती है, मालिक हर विस्तार के टुकड़ों की बजाय उसका पूरा चाप पकड़ लेता है, और जब चक्र ऊपर मुड़ता है — जो अक्सर चुपचाप और सुर्खियों के ध्यान देने से बहुत पहले होता है — तो बाज़ार से बाहर खड़े रहने का कोई जोखिम नहीं रहता।
दोनों व्यवहारगत जाल वित्तीय संकेत के उलट चलते हैं
उन्माद हड़बड़ी गढ़ता है। दिखते हुए बढ़ते दाम, दिखता हुआ मुनाफ़ा कमाते साथी, दिखती हुई सिकुड़ती इन्वेंट्री — हर संकेत दिमाग़ को बताता है कि इंतज़ार करना घाटा है। खरीदार बजट खींचते हैं, ऐसा क़र्ज़ मान लेते हैं जिसे वे एक साल पहले ठुकरा देते, और उचित जाँच को इसलिए संकुचित करते हैं क्योंकि वैसे भी सब कुछ बिकता दिख रहा होता है। इसका बचाव प्रक्रियागत है: कुछ भी देखने से पहले बजट तय कीजिए, प्रतिस्पर्धी ऑफ़र चाहे कितने भी हों पूरे दस्तावेज़ीकरण पर अड़े रहिए, और हड़बड़ी को ही एक सूचना मानिए।
जम जाना ज़्यादा सूक्ष्म और महँगा जाल है। गिरावट और शुरुआती रिकवरी में, जब दाम सबसे वाजिब होते हैं और विक्रेता सौदेबाज़ी के लिए सबसे ज़्यादा तैयार होते हैं, खरीदार रुक जाते हैं। हाल का अतीत कल्पना पर हावी हो जाता है और हर निराशावादी सुर्खी भविष्यवाणी जैसी लगती है। जम जाने की क़ीमत कभी किसी स्टेटमेंट पर नहीं दिखती, यही वजह है कि यह बना रहता है — शांत वर्षों में न ख़रीदा गया प्लॉट बाद में उस दाम पर फिर सामने आता है जो बातचीत ही बंद कर देता है।
अनुमतियाँ वह तरलता हैं जो गिरावट में भी बचती हैं
चक्र सभी ज़मीनों को बराबर नहीं मानते, और यह फ़र्क़ सबसे साफ़ तल पर दिखता है। जब बाज़ार ठंडा पड़ता है, खरीदार ग़ायब नहीं होते। वे चुनिंदा हो जाते हैं। जो पतली मांग बचती है वह उन संपत्तियों की तरफ़ बहती है जिनके काग़ज़ात शक हटा देते हैं: साफ़ और बिकने-योग्य टाइटल, वैधानिक ले-आउट अनुमति, स्वीकृत भूमि-उपयोग।
इसलिए अनुमतियाँ नौकरशाही की सजावट नहीं, चक्र बीमा हैं। साफ़ टाइटल वाला HMDA- या DTCP-अनुमोदित प्लॉट धीमे बाज़ार में भी बिकने-लायक़ बना रहता है, क्योंकि बचे-खुचे सक्रिय खरीदार बिना किसी वीरतापूर्ण मान्यता के आगे बढ़ सकते हैं। अनौपचारिक रूप से रखी गई या विवादित ज़मीन तेज़ी के दौर में — जब आशावाद सब कुछ ढँक लेता है — काफ़ी अच्छी बिक जाती है, लेकिन ठीक उसी पल उसका बाज़ार भाप बनकर उड़ जाता है जब उसका मालिक बाहर निकलना चाहता है।
RERA युग ने इस विभाजन को और तेज़ कर दिया। खरीदारों को पहले दस्तावेज़ माँगना सिखाया गया है, और यह आदत गिरावट में बंद होने की बजाय और तेज़ हो जाती है। हैदराबाद के पश्चिमी कॉरिडोर में पूरी तरह दस्तावेज़ीकृत ले-आउट — शंकरपल्ली में Sanctuary जैसी कम्युनिटी, या शंकरपल्ली–मोमिनपेट रोड पर DTCP-अनुमोदित Raghunath County — और ढीले काग़ज़ात वाली ज़मीन के बीच का फ़र्क़ चक्र के शिखर पर नहीं, तल पर सबसे चौड़ा होता है।
ज़मीन में, तरलता बाज़ार का गुण नहीं है। यह काग़ज़ात का गुण है।
हर अंक में असल में क्या करना चाहिए
संरचना तभी उपयोगी है जब वह व्यवहार बदले, इसलिए इसे व्यवहार में उतारते हैं।
रिकवरी में, अगर आपके पास नक़दी है और दस्तावेज़ ठीक निकलते हैं तो ख़रीदिए। सौदेबाज़ी की सच्ची गुंजाइश होती है, विक्रेता तेज़ी पर प्रतिक्रिया देते हैं, और यही एकमात्र चरण है जिसमें दाम और शर्तें दोनों आपके पक्ष में होती हैं। यह ग़लत लगेगा, और यही तो बात है।
विस्तार में, सोच-समझकर ख़रीदिए और उचित जाँच में अपना समय लीजिए। दाम बढ़ रहे हैं लेकिन दौड़ नहीं रहे, और इस चरण में जो विक्रेता टाइटल-खोज के लिए दो हफ़्ते देने से मना करता है, वह आपको कुछ उपयोगी बता रहा होता है।
उन्माद में, धीमा पड़िए। रुकिए मत — घरानों की असली समय-सारिणियाँ होती हैं और जिस परिवार को निर्माण करना है वह चक्र का इंतज़ार नहीं कर सकता — लेकिन धीमा पड़िए। जो बजट आपने तय किया है उसे थामे रखिए, जाँच को संकुचित करने से मना कीजिए, और चौथा प्लॉट लेने से पहले तीन प्लॉट छोड़ने को तैयार रहिए।
गिरावट में, जो आपके पास है उसे पकड़े रहिए और तभी ख़रीदिए जब आपकी स्थिति इजाज़त दे। जब तक ज़रूरी न हो, पतले वॉल्यूम में बेचने की कोशिश मत कीजिए, और जमे हुए लेन-देन को उस कॉरिडोर पर स्थायी फ़ैसले की तरह मत पढ़िए।
कोई आपको नहीं बता सकता कि आप अभी किस अंक में हैं। लेकिन आप अक्सर बता सकते हैं कि आप किस अंक में होने जैसा व्यवहार कर रहे हैं, और यही ज़्यादा उपयोगी निदान है।
टिके रहने की ताक़त एक स्वभाव नहीं, आदतों का समूह है
अपनी हैसियत से काफ़ी भीतर रहकर ख़रीदिए। जो प्लॉट आपकी माली हालत पर कभी दबाव नहीं डालता, वही वह प्लॉट है जिसे आपको कभी मजबूरी में नहीं बेचना पड़ेगा। जिस ख़रीद के लिए खिंचाव चाहिए, वह पहले ही चक्र का जोखिम आपके घर में ले आई है।
उधार की पूँजी से अपनी पूँजी को तरजीह दीजिए। क़र्ज़ एक बाज़ार-घटना को व्यक्तिगत घटना में बदल देता है। जहाँ उधार लेना अपरिहार्य हो, उसे इतना छोटा रखिए कि उसे चुकाना कभी भी संपत्ति के प्रदर्शन पर निर्भर न करे।
ख़रीद के समय ही सब कुछ दस्तावेज़ीकृत कीजिए। टाइटल-खोज, लिंक दस्तावेज़, अनुमति की प्रतियाँ, भार-मुक्ति प्रमाणपत्र, कर रसीदें — जब सब कुछ ताज़ा हो तभी एक बार इकट्ठा कर लीजिए। पहले ही दिन पूरी हुई फ़ाइल नौवें साल में साफ़-सुथरी बिक्री को संभव बनाती है।
ख़रीदने से पहले अवधि तय कीजिए। वह भविष्य नाम दीजिए जिसकी सेवा यह ज़मीन करती है — एक घर, किसी बच्चे की संपत्ति, रिटायरमेंट का सहारा — और ख़बरों की बजाय उसे ही अपने व्यवहार को नियंत्रित करने दीजिए। दस साल के मक़सद वाला मालिक दो साल के मूड से अछूता रहता है, और land banking playbook बताती है कि किसी भी चीज़ पर दस्तख़त करने से पहले उस मक़सद को कैसे लिख लें।
होल्डिंग को चालू रखिए। प्रॉपर्टी टैक्स भरिए, सीमा बनाए रखिए, समय-समय पर जाकर देखिए। देखभाल के छोटे-छोटे काम संपत्ति को अगला जो भी चरण आए उसके लिए तैयार रखते हैं।
यहाँ कुछ भी भविष्यवाणी नहीं है, और कोई भी भरोसे से नहीं बता सकता कि बाज़ार अपने चक्र में कहाँ खड़ा है। मूल्य लंबे समय तक ठहरे रह सकते हैं और अतीत के पैटर्न कुछ भी गारंटी नहीं देते। टाइटल, अनुमतियों और भूमि-उपयोग की जाँच हमेशा खरीदार की ज़िम्मेदारी है; किसी भी ख़रीद से पहले स्वतंत्र वक़ील से सलाह लीजिए। फिर, जिस पूँजी को आप दस साल तक छू न सकें, उसे लगाने से पहले ले-आउट पर चलकर देखिए और ख़ुद से पूछिए कि क्या आप उसे एक बुरे पाँच साल के दौर में मालिकाना रखते हुए संतुष्ट रहेंगे।